Численные методы нередко используются для нахождения приближённых решений обыкновенных дифференциальных уравнений, особенно когда аналитический подход оказывается слишком сложным или вообще невозможным. Один из самых мощных инструментов в этой области — метод Рунге-Кутта. Он позволяет достичь высокой точности вычислений без необходимости находить производные высших порядков. Но в чём же заключается сам процесс работы этого метода?
Метод Рунге-Кутта: Основная Идея
Допустим, нужно решить обыкновенное дифференциальное уравнение первого порядка:

с начальным условием y(x0)=y0. Предположим, мы хотим найти решение на отрезке [a, b]. Для этого делим данный отрезок на n равных частей, где h=(b-a)/n. Тогда точки, в которых мы будем вычислять приближённые значения y, задаются формулой: xi=x0+i⋅h (де i=1,2,3,…,n; x0=a; xn=b).
Метод Рунге-Кутта позволяет пошагово переходить от начального значения y0 к y1, y2 и так далее. Каждый шаг основан на вычислении приращения функции Δyi, благодаря которому находится следующее значение:

А откуда берётся само Δyi? Вот здесь и начинается самое интересное!
Разложение Тейлора и Вспомогательные Коэффициенты: Как Найти Δyi?
Чтобы понять, как появляется Δyi, можно вспомнить разложение функции y(x) в ряд Тейлора на небольшом участке длины h. Если посмотреть, как меняется y(x) в xi до xi+h, мы получим приблизительно:
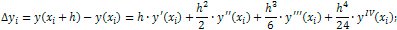
На первый взгляд, кажется, что можно использовать эту формулу напрямую. Однако на практике вычислять вторые, третьи и особенно четвёртые производные может быть очень затруднительно. Именно поэтому метод Рунге-Кутта предлагает другой подход: заменить производные высших порядков несколькими промежуточными оценками «обычной» первой производной.
Формула Приращения и Коэффициенты k1, k2, k3, k4
Для четвёртого порядка точности вводят специальные коэффициенты k1, k2, k3, k4. Они помогают «с учётом весов» учесть, как функция f(x, y) ведёт себя внутри шага h. Посмотрим на них подробнее:
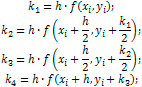
Почему именно такие формулы? Идея в том, что k1 учитывает производную в начале шага, k2 и k3 отслеживают изменения «посередине», а k4 показывает, что происходит в конце небольшого интервала. Так мы получаем несколько «срезов» информации о производной на участке длины h. Затем мы суммируем их с правильными весами:
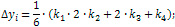
Это средневзвешенное значение оказывается настолько «точным», что гарантирует четвёртый порядок без вычисления производных высшего порядка.
Остаётся лишь подставить полученное Δyi в ключевую формулу:
Преимущества: Почему Метод Рунге-Кутта Так Эффективен?
- Высокая точность: Четвёртый порядок означает, что ошибка уменьшается намного быстрее, чем в методе Эйлера (и даже его модификациях).
- Нет сложных производных: Не нужно вычислять вторые, третьи или четвёртые производные. Всё ограничивается лишь функцией f(x, y) и её простой первой производной.
- Гибкость: Метод Рунге-Кутта применим в самых разных областях — физике, инженерии, биологии, экономике и везде, где встречаются дифференциальные уравнения.
Таким образом, метод Рунге-Кутта — это настоящая находка для тех, кто стремится к точным и эффективным решениям дифференциальных уравнений. С его помощью можно быстро приблизиться к реальному поведению сложных систем и при этом не тратить усилия на вычисление высоких порядков производных. Если вы оценили все его преимущества, самое время перейти к практике и внедрять этот метод в свои проекты!
Решение Дифференциальных Уравнений с Помощью Метода Рунге-Кутта: Пример
Мы уже разобрались, в чём суть метода и почему он так эффективен. Но как всё это выглядит на практике? Для большей наглядности рассмотрим конкретный пример и убедимся, насколько точно метод Рунге-Кутта «угадывает» реальное поведение решения.
Пример 1: Найти Приближенное Решение Уравнения y’=y-x, Соответствующего Начальному Условию y(0)=1.5, на Отрезке [0, 1], Используя Модификации Метода Эйлера. Также Сравнить Полученные Значения с Точным Решением: y(x)=0.5⋅ex+x+1
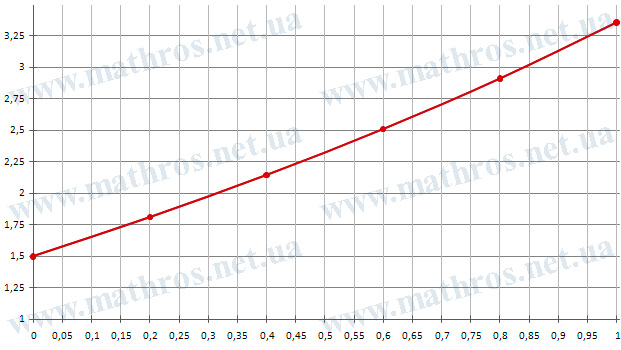
Возьмём шаг h=0.2. Тогда точки, в которых мы будем находить приближённые значения, это: x0=0, x1=0.2, x2=0.4, x3=0.6, x4=0.8, x5=1.
Далее, используя формулы метода Рунге-Кутта четвёртого порядка, последовательно найдём yi:
- Вычисления для x1:
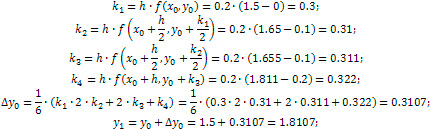
- Вычисления для x2:
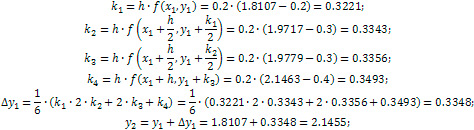
Аналогично продолжаем расчёты шаг за шагом и получаем:
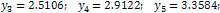
Теперь посмотрим, что даёт точная формула y(x)=0.5⋅ex+x+1 в соответствующих точках:
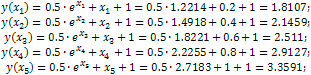
Мы видим, что полученные с помощью метода Рунге-Кутта значения практически совпадают с точным решением, а соответствующая ошибка минимальна. Это ещё раз подтверждает все преимущества данного метода. В отличие от метода Эйлера, где ошибка «накапливается» на каждом шаге, метод Рунге-Кутта четвёртого порядка отлично удерживает точность.
Другие Численные Методы: На Что Ещё Стоит Обратить Внимание?
Метод Рунге-Кутта — отличный способ приближённого решения дифференциальных уравнений, но, конечно, он не единственный. Если вы хотите расширить свой инструментарий, обратите внимание на:
- Метод Рунге-Кутта-Мерсона — Модификация классического метода Рунге-Кутта с адаптивным выбором шага, который подстраивается под заданную точность.
- Метод Адамса — Метод «прогноза и коррекции», где для повышения точности учитывается информация с нескольких предыдущих шагов.
- Метод Милна — Ещё один метод «предиктор-корректор», в котором много внимания уделяется устойчивости вычислений.
Познакомиться с этими методами — отличная идея, если вы хотите всегда выбирать оптимальный инструмент под конкретную задачу.
Программируем Метод Рунге-Кутта: Создаём Свою Программу
И конечно же, что может быть лучше для закрепления материала, чем собственная программа? Попробуйте реализовать метод Рунге-Кутта на вашем любимом языке программирования, опираясь на блок-схему (или пошаговый алгоритм). Так вы не только глубже поймёте теорию, но и увидите, как метод ведёт себя «вживую» — при работе с реальными числами, циклами и вычислениями.
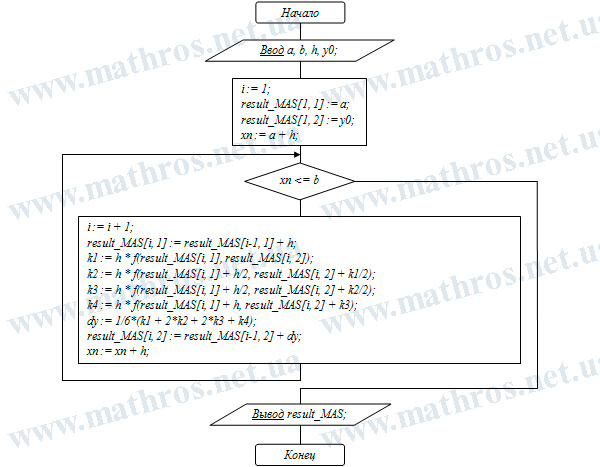
Ничто не способствует обучению так, как практика. Так что берите редактор кода и смело вперёд к новым открытиям!