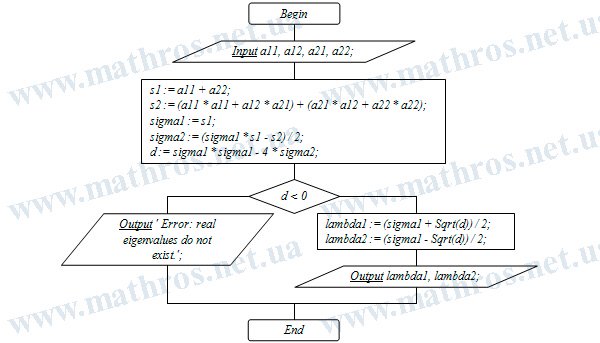
Собственные значения матрицы можно находить разными способами, и один из них — метод Леверье. Это метод, который позволяет перейти к характеристическому многочлену матрицы без прямого раскрытия определителя. Его удобство в том, что коэффициенты этого многочлена можно вычислить через следы степеней матрицы. Далее рассмотрим, как именно работает эта схема.
Собственные Значения Матрицы: От Матрицы к Характеристическому Многочлену
Пусть задана квадратная матрица порядка \( n \):
\[
A =
\begin{pmatrix}
a_{11} & a_{12} & \dots & a_{1n} \\
a_{21} & a_{22} & \dots & a_{2n} \\
\vdots & \vdots & \ddots & \vdots \\
a_{n1} & a_{n2} & \dots & a_{nn}
\end{pmatrix}.
\]
Чтобы найти собственные значения матрицы \( A \), нужно составить ее характеристический многочлен
\[
\chi(\lambda)=\det(\lambda\cdot I-A),
\]
где \( I \) — единичная матрица порядка \( n \).
В общем виде этот многочлен можно записать так:
\[
\chi(\lambda)
=
\lambda^n
-\sigma_1\cdot \lambda^{n-1}
+\sigma_2\cdot \lambda^{n-2}
-\dots
+(-1)^n\cdot\sigma_n.
\]
Тогда собственные значения матрицы \( A \) находятся из уравнения
\[
\chi(\lambda)=0.
\]
Значит, главная задача метода — найти коэффициенты
\[
\sigma_1,\sigma_2,\dots,\sigma_n.
\]
Конечно, можно было бы напрямую раскрывать определитель \( \det(\lambda\cdot I-A) \). Но всегда ли это удобно? Для матриц высокого порядка такой подход быстро становится громоздким. Именно поэтому метод Леверье предлагает другой подход.
Сначала посмотрим, что означают коэффициенты \( \sigma_1,\sigma_2,\dots,\sigma_n \).
Пусть \( \lambda_1,\lambda_2,\dots,\lambda_n \) — собственные значения матрицы \( A \), записанные с учетом их алгебраических кратностей. Тогда характеристический многочлен можно представить в виде
\[
\chi(\lambda)
=
(\lambda-\lambda_1)\cdot
(\lambda-\lambda_2)\cdot
\dots\cdot
(\lambda-\lambda_n).
\]
Раскрыв скобки, получим такой многочлен:
\[
\begin{aligned}
\chi(\lambda)
=\lambda^n
-(\lambda_1+\lambda_2+\dots+\lambda_n)\cdot \lambda^{n-1}
+\left(\sum_{1\le i<j\le n}\lambda_i\cdot\lambda_j\right)\cdot \lambda^{n-2} \\
-\left(\sum_{1\le i<j<k\le n}\lambda_i\cdot\lambda_j\cdot\lambda_k\right)\cdot \lambda^{n-3}
+\dots
+(-1)^n\cdot \lambda_1\cdot\lambda_2\cdot\dots\cdot\lambda_n.
\end{aligned}
\]
Но этот же характеристический многочлен уже был записан в виде
\[
\chi(\lambda)
=
\lambda^n
-\sigma_1\cdot \lambda^{n-1}
+\sigma_2\cdot \lambda^{n-2}
-\sigma_3\cdot \lambda^{n-3}
+\dots
+(-1)^n\cdot\sigma_n.
\]
Теперь сравним коэффициенты при одинаковых степенях \( \lambda \). Именно из этого сравнения получаем, что коэффициенты \( \sigma_1,\sigma_2,\dots,\sigma_n \) являются элементарными симметрическими функциями собственных значений:
\[
\begin{gathered}
\sigma_1=\lambda_1+\lambda_2+\dots+\lambda_n, \\[4pt]
\sigma_2=\sum_{1\le i<j\le n}\lambda_i\cdot\lambda_j, \\[4pt]
\sigma_3=\sum_{1\le i<j<k\le n}\lambda_i\cdot\lambda_j\cdot\lambda_k, \\[4pt]
\dots \\[4pt]
\sigma_n=\lambda_1\cdot\lambda_2\cdot\dots\cdot\lambda_n.
\end{gathered}
\]
Но здесь есть важный момент. Сами собственные значения еще неизвестны. Поэтому напрямую через эти формулы коэффициенты найти нельзя. Нужен способ вычислить их через саму матрицу \( A \). Именно к этому и переходит метод Леверье.
Следы Степеней Матрицы: Как Получить Нужные Суммы
Метод Леверье использует не отдельные собственные значения, а их степенные суммы. Обозначим
\[
S_k=
\lambda_1^k+\lambda_2^k+\dots+\lambda_n^k,
\qquad
k=1,2,\dots,n.
\]
Например,
\[
\begin{gathered}
S_1=\lambda_1+\lambda_2+\dots+\lambda_n, \\[4pt]
S_2=\lambda_1^2+\lambda_2^2+\dots+\lambda_n^2, \\[4pt]
S_3=\lambda_1^3+\lambda_2^3+\dots+\lambda_n^3.
\end{gathered}
\]
На первый взгляд может показаться, что эти суммы тоже невозможно найти без собственных значений. Но здесь появляется важное свойство матриц.
Сумма собственных значений матрицы равна ее следу. Поэтому
\[
S_1=\operatorname{tr}(A).
\]
Поскольку след матрицы — это сумма элементов ее главной диагонали, имеем
\[
S_1
=
\operatorname{tr}(A)
=
a_{11}+a_{22}+\dots+a_{nn}
=
\sum_{i=1}^{n}a_{ii}.
\]
А что будет для степеней матрицы? Собственными значениями матрицы \( A^k \) являются числа
\[
\lambda_1^k,\lambda_2^k,\dots,\lambda_n^k.
\]
Значит, сумма этих чисел равна следу матрицы \( A^k \). Поэтому
\[
S_k=\operatorname{tr}(A^k).
\]
Чтобы записать это подробнее, обозначим элементы матрицы \( A^k \) так:
\[
A^k=
\begin{pmatrix}
a_{11}^{(k)} & a_{12}^{(k)} & \dots & a_{1n}^{(k)} \\
a_{21}^{(k)} & a_{22}^{(k)} & \dots & a_{2n}^{(k)} \\
\vdots & \vdots & \ddots & \vdots \\
a_{n1}^{(k)} & a_{n2}^{(k)} & \dots & a_{nn}^{(k)}
\end{pmatrix}.
\]
Тогда для второй степени матрицы имеем
\[
S_2
=
\operatorname{tr}(A^2)
=
a_{11}^{(2)}+a_{22}^{(2)}+\dots+a_{nn}^{(2)}
=
\sum_{i=1}^{n}a_{ii}^{(2)}.
\]
Аналогично для третьей степени:
\[
S_3
=
\operatorname{tr}(A^3)
=
a_{11}^{(3)}+a_{22}^{(3)}+\dots+a_{nn}^{(3)}
=
\sum_{i=1}^{n}a_{ii}^{(3)}.
\]
В общем виде:
\[
S_k
=
\operatorname{tr}(A^k)
=
a_{11}^{(k)}+a_{22}^{(k)}+\dots+a_{nn}^{(k)}
=
\sum_{i=1}^{n}a_{ii}^{(k)},
\qquad
k=1,2,\dots,n.
\]
Здесь нужно быть внимательным. Например, \( \operatorname{tr}(A^2) \) — это след матрицы \( A^2 \). Сначала нужно найти произведение \( A^2=A\cdot A \), а уже потом сложить элементы главной диагонали этой новой матрицы.
Другими словами,
\[
\operatorname{tr}(A^2)
\neq
a_{11}^2+a_{22}^2+\dots+a_{nn}^2
\]
в общем случае. Это частая ошибка, поэтому на нее стоит обратить особое внимание.
Таким образом, через матрицу \( A \) можно найти величины
\[
S_1,S_2,\dots,S_n.
\]
А уже через них можно перейти к коэффициентам характеристического многочлена.
Метод Леверье: Последовательное Вычисление Коэффициентов
Теперь у нас есть все необходимое для основной части метода. Известны степенные суммы
\[
S_1,S_2,\dots,S_n,
\]
и нужно найти коэффициенты
\[
\sigma_1,\sigma_2,\dots,\sigma_n.
\]
Для этого используют тождества Ньютона, или формулы Ньютона–Жирара. Они связывают степенные суммы собственных значений \( S_k \) с коэффициентами характеристического многочлена \( \sigma_k \).
Для нашей записи характеристического многочлена эти формулы имеют вид:
\[
\begin{gathered}
S_1-\sigma_1=0, \\[4pt]
S_2-\sigma_1\cdot S_1+2\cdot\sigma_2=0, \\[4pt]
S_3-\sigma_1\cdot S_2+\sigma_2\cdot S_1-3\cdot\sigma_3=0, \\[4pt]
S_4-\sigma_1\cdot S_3+\sigma_2\cdot S_2-\sigma_3\cdot S_1+4\cdot\sigma_4=0.
\end{gathered}
\]
Далее формулы продолжаются по тому же правилу. В общем виде:
\[
S_k
-\sigma_1\cdot S_{k-1}
+\sigma_2\cdot S_{k-2}
-\dots
+(-1)^{k-1}\cdot\sigma_{k-1}\cdot S_1
+(-1)^k\cdot k\cdot\sigma_k
=0.
\]
Из этих равенств можно последовательно находить коэффициенты характеристического многочлена.
Из первой формулы имеем:
\[
\sigma_1=S_1.
\]
Поскольку
\[
S_1=\operatorname{tr}(A),
\]
то
\[
\sigma_1=\operatorname{tr}(A).
\]
Из второй формулы:
\[
S_2-\sigma_1\cdot S_1+2\cdot\sigma_2=0.
\]
Отсюда
\[
\sigma_2=
\frac{1}{2}\cdot
(\sigma_1\cdot S_1-S_2).
\]
Из третьей формулы:
\[
S_3-\sigma_1\cdot S_2+\sigma_2\cdot S_1-3\cdot\sigma_3=0.
\]
Поэтому
\[
\sigma_3=
\frac{1}{3}\cdot
(\sigma_2\cdot S_1-\sigma_1\cdot S_2+S_3).
\]
Из четвертой формулы аналогично получаем:
\[
\sigma_4=
\frac{1}{4}\cdot
(\sigma_3\cdot S_1-\sigma_2\cdot S_2+\sigma_1\cdot S_3-S_4).
\]
Каждый следующий коэффициент вычисляется через уже найденные предыдущие коэффициенты и следы степеней матрицы. Именно поэтому метод Леверье работает последовательно: сначала \( \sigma_1 \), потом \( \sigma_2 \), далее \( \sigma_3 \), и так до \( \sigma_n \).
В общем виде рекуррентная формула выглядит так:
\[
\sigma_k=
\frac{1}{k}\cdot
\left(
\sigma_{k-1}\cdot S_1
-\sigma_{k-2}\cdot S_2
+\sigma_{k-3}\cdot S_3
-\dots
+(-1)^{k-1}\cdot\sigma_0\cdot S_k
\right),
\]
где
\[
k=1,2,\dots,n,
\qquad
\sigma_0=1.
\]
После нахождения всех коэффициентов составляем характеристический многочлен
\[
\chi(\lambda)
=
\lambda^n
-\sigma_1\cdot \lambda^{n-1}
+\sigma_2\cdot \lambda^{n-2}
-\dots
+(-1)^n\cdot\sigma_n.
\]
Далее собственные значения матрицы находятся как корни характеристического уравнения
\[
\chi(\lambda)=0.
\]
Итак, метод Леверье сводит нахождение собственных значений к трем основным действиям: вычислить следы степеней матрицы, по ним найти коэффициенты характеристического многочлена и решить характеристическое уравнение.
Практическая Часть: Как Найти Собственные Значения Методом Леверье
Теперь рассмотрим, как метод Леверье применяется на практике. В каждом примере будем действовать последовательно: сначала найдем следы степеней матрицы, затем вычислим коэффициенты характеристического многочлена, а после этого найдем его корни.
Пример 1. Найти собственные значения матрицы
\[
A=
\begin{pmatrix}
4 & 1\\
2 & 3
\end{pmatrix}.
\]
Для матрицы второго порядка характеристический многочлен имеет вид
\[
\chi(\lambda)
=
\lambda^2-\sigma_1\cdot\lambda+\sigma_2.
\]
Поэтому нужно найти коэффициенты \( \sigma_1,\sigma_2 \).
Сначала вычисляем первую степенную сумму:
\[
S_1=\operatorname{tr}(A)=4+3=7.
\]
Значит,
\[
\sigma_1=S_1=7.
\]
Далее находим \( A^2 \):
\[
A^2=
\begin{pmatrix}
4 & 1\\
2 & 3
\end{pmatrix}
\cdot
\begin{pmatrix}
4 & 1\\
2 & 3
\end{pmatrix}
=
\begin{pmatrix}
18 & 7\\
14 & 11
\end{pmatrix}.
\]
Теперь вычисляем след матрицы \( A^2 \):
\[
S_2=\operatorname{tr}(A^2)=18+11=29.
\]
По формуле Леверье имеем
\[
\sigma_2=
\frac{1}{2}\cdot(\sigma_1\cdot S_1-S_2).
\]
Подставляем найденные значения:
\[
\sigma_2=
\frac{1}{2}\cdot(7\cdot7-29)
=
\frac{1}{2}\cdot(49-29)
=
10.
\]
Значит, характеристический многочлен имеет вид
\[
\chi(\lambda)
=
\lambda^2-7\cdot\lambda+10.
\]
Найдем его корни:
\[
\lambda^2-7\cdot\lambda+10=0.
\]
Разложим квадратный трехчлен на множители:
\[
\lambda^2-7\cdot\lambda+10
=
(\lambda-2)\cdot(\lambda-5).
\]
Поэтому
\[
(\lambda-2)\cdot(\lambda-5)=0.
\]
Отсюда получаем собственные значения:
\[
\lambda_1=2,
\qquad
\lambda_2=5.
\]
Пример 2. Найти собственные значения матрицы
\[
A=
\begin{pmatrix}
2 & 1 & 0\\
1 & 2 & 0\\
0 & 0 & 3
\end{pmatrix}.
\]
Для матрицы третьего порядка характеристический многочлен записываем так:
\[
\chi(\lambda)
=
\lambda^3
-\sigma_1\cdot\lambda^2
+\sigma_2\cdot\lambda
-\sigma_3.
\]
Значит, нужно найти три коэффициента \( \sigma_1,\sigma_2,\sigma_3 \).
Начинаем со следа матрицы \( A \):
\[
S_1=\operatorname{tr}(A)=2+2+3=7.
\]
Поэтому
\[
\sigma_1=S_1=7.
\]
Далее вычисляем \( A^2 \):
\[
A^2=
\begin{pmatrix}
2 & 1 & 0\\
1 & 2 & 0\\
0 & 0 & 3
\end{pmatrix}
\cdot
\begin{pmatrix}
2 & 1 & 0\\
1 & 2 & 0\\
0 & 0 & 3
\end{pmatrix}
=
\begin{pmatrix}
5 & 4 & 0\\
4 & 5 & 0\\
0 & 0 & 9
\end{pmatrix}.
\]
Находим вторую степенную сумму:
\[
S_2=\operatorname{tr}(A^2)=5+5+9=19.
\]
Теперь находим второй коэффициент:
\[
\sigma_2=
\frac{1}{2}\cdot(\sigma_1\cdot S_1-S_2).
\]
Подставляем значения:
\[
\sigma_2=
\frac{1}{2}\cdot(7\cdot7-19)
=
\frac{1}{2}\cdot(49-19)
=
15.
\]
Переходим к третьему коэффициенту. Для этого нужно найти \( A^3 \). Умножаем матрицу \( A^2 \) на матрицу \( A \):
\[
A^3=A^2\cdot A.
\]
Имеем
\[
A^3=
\begin{pmatrix}
5 & 4 & 0\\
4 & 5 & 0\\
0 & 0 & 9
\end{pmatrix}
\cdot
\begin{pmatrix}
2 & 1 & 0\\
1 & 2 & 0\\
0 & 0 & 3
\end{pmatrix}
=
\begin{pmatrix}
14 & 13 & 0\\
13 & 14 & 0\\
0 & 0 & 27
\end{pmatrix}.
\]
Значит,
\[
S_3=\operatorname{tr}(A^3)=14+14+27=55.
\]
Теперь используем формулу
\[
\sigma_3=
\frac{1}{3}\cdot
(\sigma_2\cdot S_1-\sigma_1\cdot S_2+S_3).
\]
Подставляем найденные значения:
\[
\sigma_3=
\frac{1}{3}\cdot
(15\cdot7-7\cdot19+55).
\]
Вычисляем:
\[
\sigma_3=
\frac{1}{3}\cdot
(105-133+55)
=
\frac{27}{3}
=
9.
\]
Итак,
\[
\sigma_1=7,
\qquad
\sigma_2=15,
\qquad
\sigma_3=9.
\]
Поэтому характеристический многочлен имеет вид
\[
\chi(\lambda)
=
\lambda^3-7\cdot\lambda^2+15\cdot\lambda-9.
\]
Найдем корни уравнения
\[
\lambda^3-7\cdot\lambda^2+15\cdot\lambda-9=0.
\]
Разложим многочлен на множители:
\[
\lambda^3-7\cdot\lambda^2+15\cdot\lambda-9
=
(\lambda-1)\cdot(\lambda-3)^2.
\]
Поэтому
\[
(\lambda-1)\cdot(\lambda-3)^2=0.
\]
Отсюда
\[
\lambda_1=1,
\qquad
\lambda_2=3,
\qquad
\lambda_3=3.
\]
Пример 3. Найти собственные значения матрицы
\[
A=
\begin{pmatrix}
2 & 1 & 0 & 0\\
1 & 2 & 0 & 0\\
0 & 0 & 3 & 1\\
0 & 0 & 1 & 3
\end{pmatrix}.
\]
Для матрицы четвертого порядка характеристический многочлен имеет вид
\[
\chi(\lambda)
=
\lambda^4
-\sigma_1\cdot\lambda^3
+\sigma_2\cdot\lambda^2
-\sigma_3\cdot\lambda
+\sigma_4.
\]
Поэтому нужно найти коэффициенты \( \sigma_1,\sigma_2,\sigma_3,\sigma_4 \).
Благодаря нулевым элементам умножение матриц здесь выполняется относительно удобно, но алгоритм остается тем же.
Начинаем с первой степенной суммы:
\[
S_1=\operatorname{tr}(A)=2+2+3+3=10.
\]
Отсюда
\[
\sigma_1=S_1=10.
\]
Далее находим \( A^2 \):
\[
A^2=
\begin{pmatrix}
2 & 1 & 0 & 0\\
1 & 2 & 0 & 0\\
0 & 0 & 3 & 1\\
0 & 0 & 1 & 3
\end{pmatrix}
\cdot
\begin{pmatrix}
2 & 1 & 0 & 0\\
1 & 2 & 0 & 0\\
0 & 0 & 3 & 1\\
0 & 0 & 1 & 3
\end{pmatrix}
=
\begin{pmatrix}
5 & 4 & 0 & 0\\
4 & 5 & 0 & 0\\
0 & 0 & 10 & 6\\
0 & 0 & 6 & 10
\end{pmatrix}.
\]
Поэтому
\[
S_2=\operatorname{tr}(A^2)=5+5+10+10=30.
\]
Находим второй коэффициент:
\[
\sigma_2=
\frac{1}{2}\cdot(\sigma_1\cdot S_1-S_2).
\]
Подставляем найденные значения:
\[
\sigma_2=
\frac{1}{2}\cdot(10\cdot10-30)
=
\frac{1}{2}\cdot70
=
35.
\]
Теперь вычисляем \( A^3 \). Для этого умножаем матрицу \( A^2 \) на матрицу \( A \):
\[
A^3=A^2\cdot A.
\]
Получаем
\[
A^3=
\begin{pmatrix}
5 & 4 & 0 & 0\\
4 & 5 & 0 & 0\\
0 & 0 & 10 & 6\\
0 & 0 & 6 & 10
\end{pmatrix}
\cdot
\begin{pmatrix}
2 & 1 & 0 & 0\\
1 & 2 & 0 & 0\\
0 & 0 & 3 & 1\\
0 & 0 & 1 & 3
\end{pmatrix}
=
\begin{pmatrix}
14 & 13 & 0 & 0\\
13 & 14 & 0 & 0\\
0 & 0 & 36 & 28\\
0 & 0 & 28 & 36
\end{pmatrix}.
\]
Значит,
\[
S_3=\operatorname{tr}(A^3)=14+14+36+36=100.
\]
Третий коэффициент находим по формуле
\[
\sigma_3=
\frac{1}{3}\cdot
(\sigma_2\cdot S_1-\sigma_1\cdot S_2+S_3).
\]
Подставляем значения:
\[
\sigma_3=
\frac{1}{3}\cdot
(35\cdot10-10\cdot30+100).
\]
Значит,
\[
\sigma_3=
\frac{1}{3}\cdot
(350-300+100)
=
\frac{150}{3}
=
50.
\]
Осталось найти четвертый коэффициент. Для этого вычисляем \( A^4 \). Умножаем матрицу \( A^3 \) на матрицу \( A \):
\[
A^4=A^3\cdot A.
\]
Имеем
\[
A^4=
\begin{pmatrix}
14 & 13 & 0 & 0\\
13 & 14 & 0 & 0\\
0 & 0 & 36 & 28\\
0 & 0 & 28 & 36
\end{pmatrix}
\cdot
\begin{pmatrix}
2 & 1 & 0 & 0\\
1 & 2 & 0 & 0\\
0 & 0 & 3 & 1\\
0 & 0 & 1 & 3
\end{pmatrix}
=
\begin{pmatrix}
41 & 40 & 0 & 0\\
40 & 41 & 0 & 0\\
0 & 0 & 136 & 120\\
0 & 0 & 120 & 136
\end{pmatrix}.
\]
Поэтому
\[
S_4=\operatorname{tr}(A^4)=41+41+136+136=354.
\]
Для четвертого коэффициента используем формулу
\[
\sigma_4=
\frac{1}{4}\cdot
(\sigma_3\cdot S_1-\sigma_2\cdot S_2+\sigma_1\cdot S_3-S_4).
\]
Подставляем:
\[
\sigma_4=
\frac{1}{4}\cdot
(50\cdot10-35\cdot30+10\cdot100-354).
\]
Вычисляем:
\[
\sigma_4=
\frac{1}{4}\cdot
(500-1050+1000-354)
=
\frac{96}{4}
=
24.
\]
Итак, получили коэффициенты:
\[
\sigma_1=10,
\qquad
\sigma_2=35,
\qquad
\sigma_3=50,
\qquad
\sigma_4=24.
\]
Поэтому характеристический многочлен имеет вид
\[
\chi(\lambda)
=
\lambda^4
-10\cdot\lambda^3
+35\cdot\lambda^2
-50\cdot\lambda
+24.
\]
Найдем его корни:
\[
\lambda^4
-10\cdot\lambda^3
+35\cdot\lambda^2
-50\cdot\lambda
+24
=0.
\]
Разложим многочлен на множители:
\[
\lambda^4
-10\cdot\lambda^3
+35\cdot\lambda^2
-50\cdot\lambda
+24
=
(\lambda-1)\cdot(\lambda-2)\cdot(\lambda-3)\cdot(\lambda-4).
\]
Поэтому
\[
(\lambda-1)\cdot(\lambda-2)\cdot(\lambda-3)\cdot(\lambda-4)=0.
\]
Отсюда получаем собственные значения:
\[
\lambda_1=1,
\qquad
\lambda_2=2,
\qquad
\lambda_3=3,
\qquad
\lambda_4=4.
\]
Что Стоит Рассмотреть Дальше: Методы, Которые Дополняют Тему
После метода Леверье стоит сравнить его с другими подходами к нахождению собственных значений. Так легче увидеть, чем разные алгоритмы отличаются друг от друга и в каких случаях каждый из них удобен.
- Метод Данилевского: Переход к форме Фробениуса — В статье речь пойдет о преобразовании матрицы к форме Фробениуса и нахождении собственных значений через ее многочлен.
- Метод Крылова: Векторы и характеристический многочлен — В статье будет показано, как через последовательность векторов построить систему для коэффициентов характеристического многочлена.
- Метод Фаддеева: Коэффициенты через матричные вычисления — В статье будет рассматриваться алгоритм, который позволяет находить коэффициенты многочлена через вычисление вспомогательных матриц.
Собственные Значения Матрицы: Превратите Метод Леверье в Код
Если вам нравится программирование, метод Леверье можно рассматривать не только как теоретический материал, но и как готовый алгоритм для реализации. Блок-схема ниже помогает увидеть всю логику программы: от ввода элементов матрицы до построения характеристического многочлена и нахождения собственных значений.
Попробуйте перенести этот алгоритм в Pascal, Python, C++ или другой язык, с которым вам удобно работать, — так формулы получают практическое применение и превращаются в удобный инструмент для вычислений.